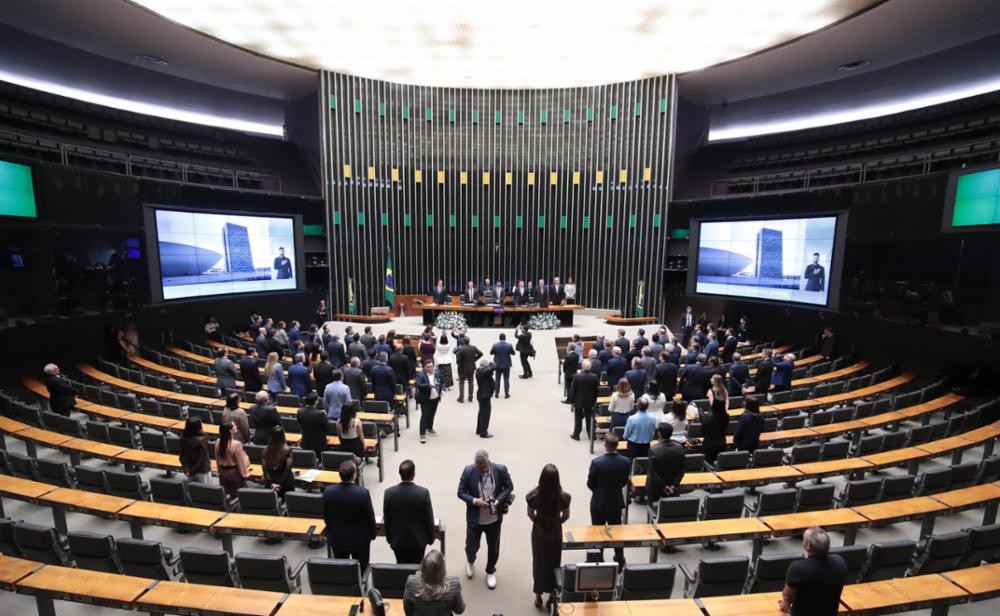
O Congresso que será eleito neste domingo, 4, assumirá em 2027 uma agenda econômica focada no controle das contas públicas, na revisão de despesas e receitas, e na implantação da reforma tributária. O cenário será marcado por um orçamento federal com espaço reduzido para gastos discricionários, projeções de crescimento econômico relativamente baixo e uma dívida pública com tendência de alta.
Desafios no Orçamento de 2027
A proposta de Orçamento enviada pelo governo ao Congresso projeta um superávit primário de 18,6 bilhões de reais sem abatimentos, montante que chega a 83,4 bilhões de reais no resultado ajustado com os descontos previstos na legislação — valor acima do centro da meta de 0,5% do PIB, que equivale a 73,2 bilhões de reais.
Por outro lado, a Instituição Fiscal Independente (IFI), órgão do Senado, apresentou uma projeção divergente em relatório divulgado em setembro. A entidade estimou um déficit de 86,1 bilhões de reais para o governo central em 2027 e apontou a necessidade de um bloqueio de ao menos 35,7 bilhões de reais em despesas para atingir a meta formal.
De acordo com a proposta do Executivo, as despesas obrigatórias responderão por 92% do total dos gastos primários sujeitos ao limite do arcabouço em 2027. Com Previdência, pessoal, benefícios assistenciais e outras obrigações atreladas, sobra uma parcela reduzida para as escolhas discricionárias do governo.
Projeções para a Dívida e o Governo Central
A IFI estima que a dívida bruta alcance 86,4% do PIB em 2027, em comparação aos 82,5% esperados para 2026, projetando também um déficit primário de 0,6% do PIB para o governo central no próximo ano. O Prisma Fiscal de setembro, elaborado pelo Ministério da Fazenda com base em dados de mercado, indica uma mediana de 87% do PIB para a dívida bruta em 2027 e um déficit de 45,35 bilhões de reais para o governo central.
Revisão de Despesas e Impacto do Salário Mínimo
O ambiente fiscal restrito deve impulsionar debates no Congresso sobre a revisão de despesas obrigatórias, como as regras de correção do salário mínimo, benefícios previdenciários, assistenciais e vinculações orçamentárias. Embora tais alterações possam gerar espaço fiscal, elas afetam diretamente os pagamentos feitos a milhões de cidadãos.
O Projeto de Lei Orçamentária Anual (PLOA) enviado pelo governo calcula o salário mínimo em 1.741 reais para 2027, com base em uma projeção de inflação pelo INPC de 4,93% e um ganho real de 2,3%. Como os benefícios da Previdência e da assistência social são atrelados ao piso nacional, o reajuste impacta de forma direta as contas públicas.
Avanço da Reforma Tributária
No âmbito tributário, 2027 marcará a entrada em uma fase mais prática com a extinção de PIS e Cofins e o início da cobrança da Contribuição sobre Bens e Serviços (CBS). No mesmo período, passará a vigorar o Imposto Seletivo, enquanto as alíquotas do IPI serão zeradas para a maioria dos itens, exceto para regras ligadas à Zona Franca de Manaus. O IBS ingressará em fase inicial de transição, ao passo que a substituição de ICMS e ISS ocorrerá de maneira gradual entre 2029 e 2032.
Embora grande parte das leis necessárias já deva estar aprovada com a posse do novo Legislativo, o período de transição trará discussões sobre regulamentação, divisão de receitas, regimes especiais, tratamento de pequenas empresas e ajustes no novo sistema.
Crescimento Econômico e Pressão Fiscal
As perspectivas para a atividade econômica indicam um ritmo moderado. Enquanto o Ministério da Fazenda estima um crescimento de 2,3% para o PIB em 2027, a mediana do mercado financeiro coletada pelo boletim Focus em 28 de setembro aponta alta de 1,41%. O mesmo levantamento projeta inflação de 4,31% e taxa Selic de 12% ao final daquele ano. A divergência entre as estimativas governamentais e de mercado preocupa porque um avanço menor do PIB limita a arrecadação e dificulta o alcance de metas fiscais.