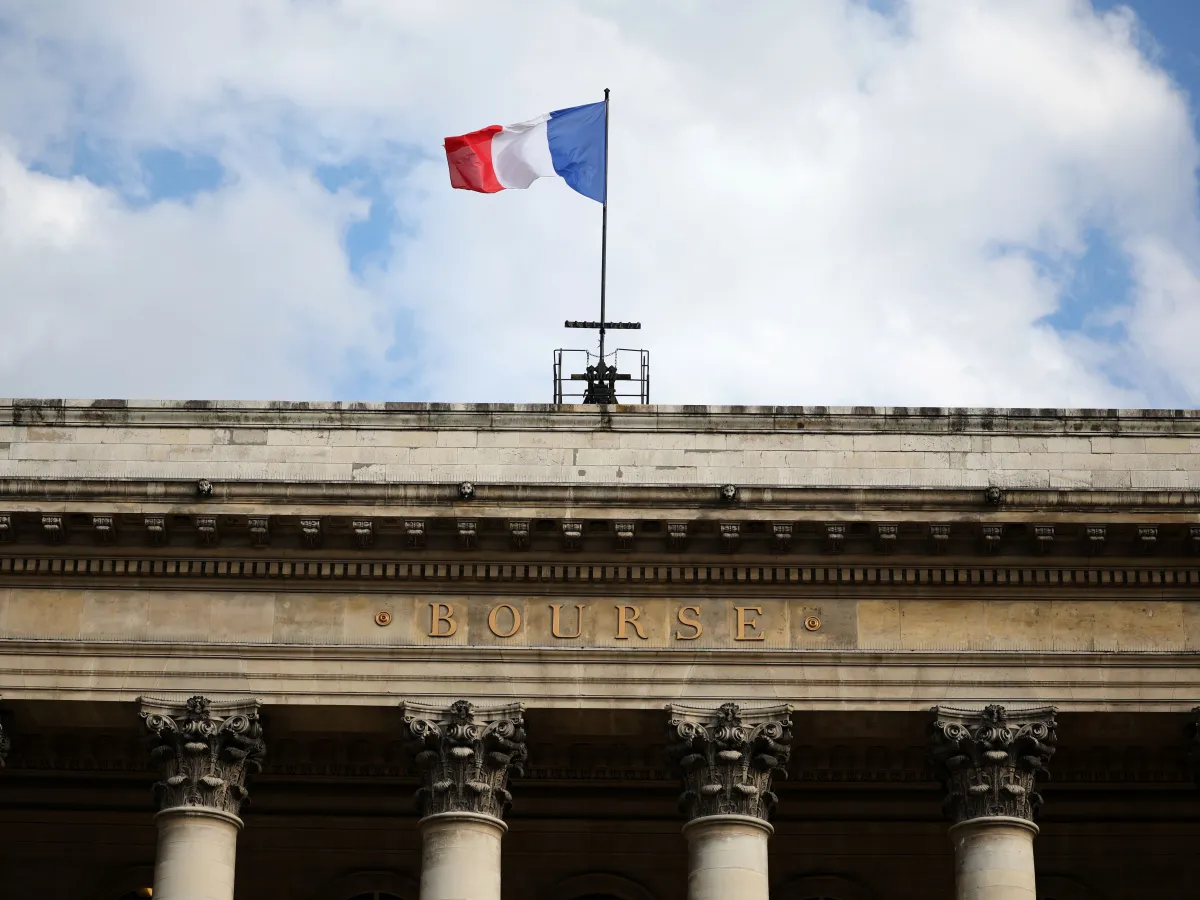
A situação fiscal da França encontra-se no centro de recentes manifestações no país. Com estimativas oficiais projetando a dívida pública para perto de 122% do PIB, o governo lida com forte pressão para cortar despesas, gerando insatisfação popular e comparações com a crise grega que abalou a União Europeia entre 2009 e 2015.
Em entrevista ao programa CNN Money, o economista e ex-diretor do Brasil no BID (Banco Interamericano de Desenvolvimento), Márcio Sette, analisou os riscos de agravamento do cenário e os eventuais reflexos para a economia global e o Brasil. Segundo o especialista, a administração francesa está enquadrada em uma “grande armadilha”, resultado da deterioração simultânea nos âmbitos político e econômico.
Sette apontou que medidas de austeridade — tais como o aumento da idade mínima para aposentadoria, cortes salariais, redução de benefícios e demissões de funcionários públicos — são consideradas “totalmente impopulares”, alimentando conflitos com a população. Além disso, a proximidade das eleições previstas para abril de 2027 restringe as negociações, visto que a oposição possui incentivos reduzidos para fechar acordos com o governo.
Com o crescimento econômico francês em torno de 1% no ano passado, o desempenho foi classificado pelo especialista como “bastante fraco e insuficiente para fazer frente ao crescimento da dívida pública”. Paralelamente, o aumento dos juros exigidos por investidores para adquirir títulos públicos eleva o custo de financiamento estatal, encolhendo a margem para estímulos econômicos. “O governo está de mãos atadas e as principais resoluções virão a partir de abril do ano que vem, ou seja, após as eleições”, declarou o economista.
Riscos ao grau de investimento e reflexos externos
O especialista alertou que o enfraquecimento das contas públicas pode colocar em risco a classificação de risco da França. De acordo com Sette, a redução de impostos implementada pelo país nos últimos anos contribuiu para a gravidade do quadro fiscal e elevou a exposição governamental. Na comparação com nações detentoras de nota AAA, como Alemanha, Bélgica, Holanda e Luxemburgo, o economista avaliou que a França pode perder posições caso o cenário persista.
Os títulos públicos franceses registram patamares elevados de remuneração, refletindo a alta no prêmio de risco. A expansão do diferencial de juros entre os papéis da França e da Alemanha também evidencia uma percepção de risco ampliada. Embora julgue improvável um calote no curtíssimo prazo, Sette pontuou que investidores adotam postura mais cautelosa.
No tocante à propagação da crise para outros mercados, incluindo o Brasil, Sette avaliou que o contágio não é imediato, mas permanece no radar. O economista relembrou o período dos chamados PIGs (Portugal, Irlanda, Grécia e Espanha) e a crise da dívida soberana europeia de 2011, apontando que os países afetados adotaram ajustes fiscais graduais para recompor suas condições financeiras. Para o Brasil, o principal risco residiria no encarecimento do crédito no mercado internacional, embora isso não afaste de imediato os investimentos no território nacional, dependendo também da capacidade brasileira de exibir solidez fiscal nos próximos anos.