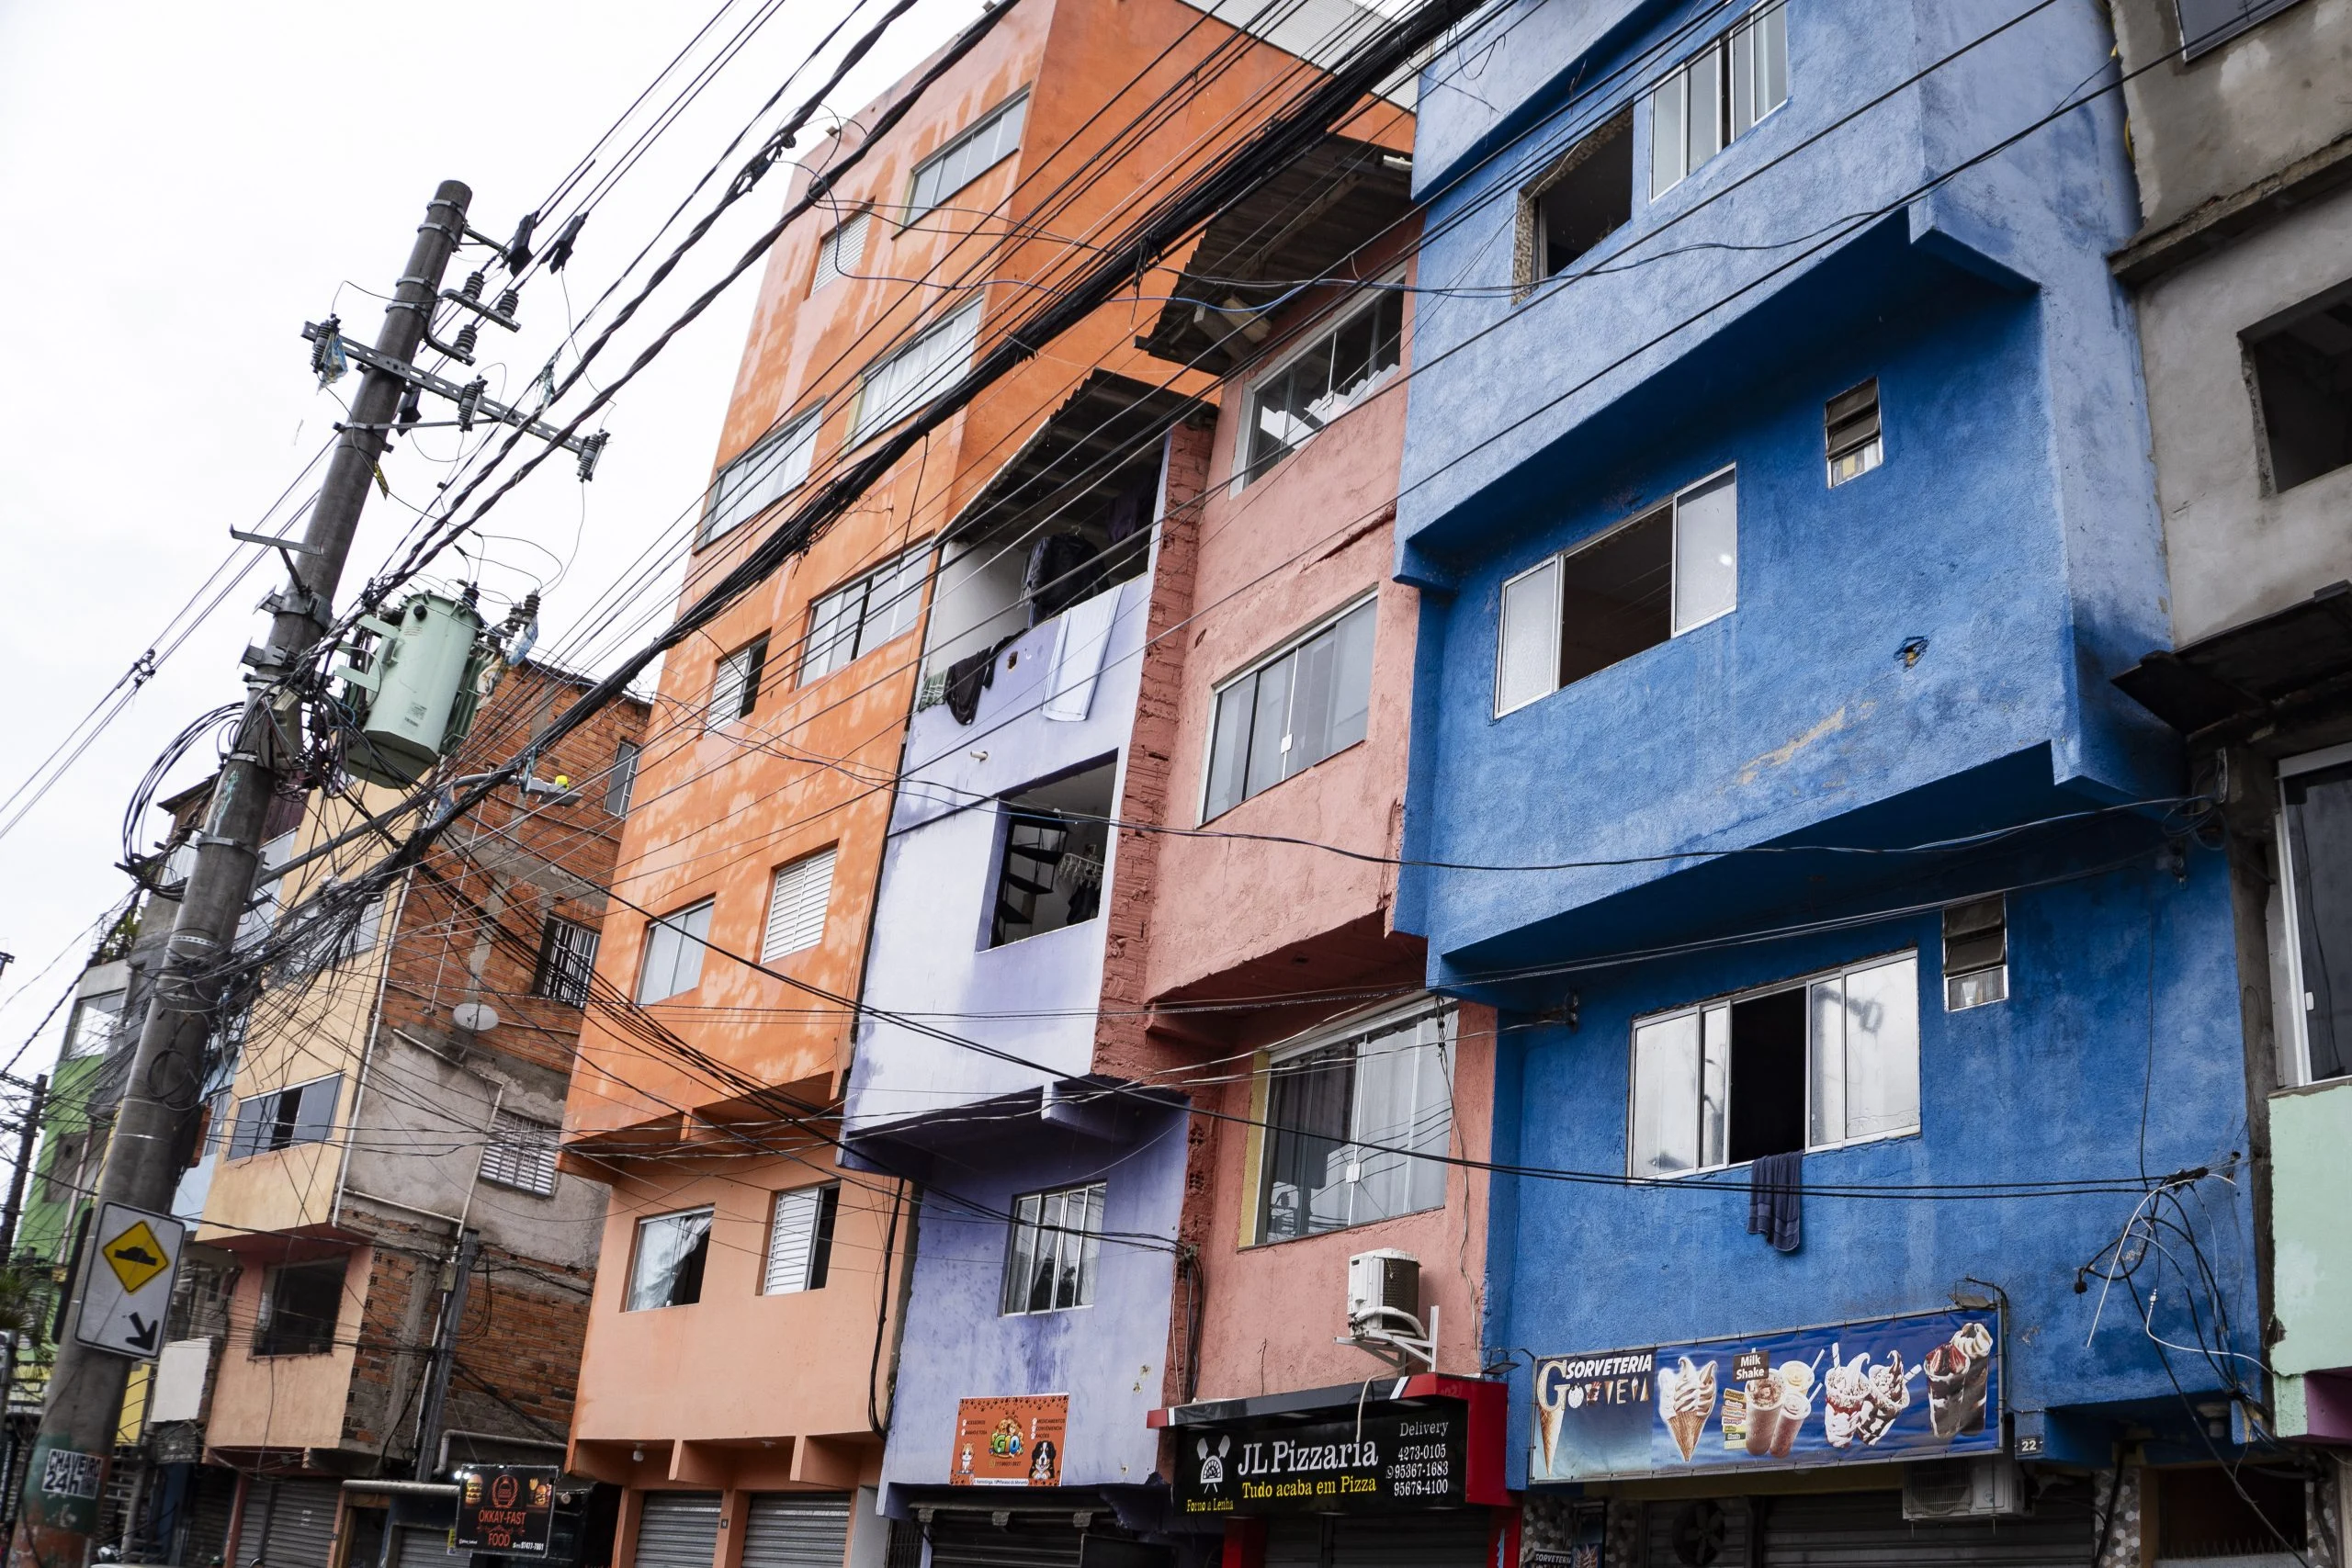
As comunidades de periferia no Brasil abrigam 17,2 milhões de pessoas em 6,6 milhões de domicílios, movimentando anualmente R$ 300 bilhões em renda própria. Apesar do volume financeiro expressivo — superior ao PIB de 22 Estados brasileiros e próximo ao da Bolívia —, esse contingente populacional permanece fora do radar do mercado de microsseguros, constituindo um enorme desafio de inclusão para o setor.
Em 2025, os microsseguros arrecadaram R$ 1,46 bilhão no país, o que equivale a aproximadamente 1% dos seguros de danos, registrando queda de 10,9% em relação a 2024. Enquanto isso, o segmento geral de seguros de danos cresceu 7,32%. Embora o microsseguro seja uma categoria regulatória específica da Superintendência de Seguros Privados (Susep), a proteção para famílias de baixa renda pode estar presente em outras modalidades, mas o volume ainda evidencia a distância entre o potencial econômico e a efetiva contratação de proteções financeiras.
Pesquisa realizada pelo Instituto Locomotiva a pedido da Confederação Nacional das Seguradoras (CNseg) indica que 62% dos moradores de favelas já passaram por episódios que teriam sido amenizados caso possuíssem apólices. Além disso, 57% apontam a tranquilidade e a segurança como as principais funções do produto, enquanto apenas 15% relatam nunca terem buscado informações ou demonstrado interesse no tema.
Barreiras culturais e econômicas
Renato Meirelles, presidente do Instituto Locomotiva, aponta que o obstáculo principal vai além do custo elevado e envolve a percepção de que a proteção não se destina à realidade das periferias. Segundo ele, os produtos precisam se conectar com o cotidiano de quem utiliza veículos com mais de dez anos ou depende de equipamentos próprios para gerar renda. Gilson Rodrigues, presidente do G10 Favelas e morador de Paraisópolis, reforça que a publicidade do setor costuma exibir perfis distantes da realidade da população periférica, gerando um distanciamento em relação aos produtos oferecidos.
Os riscos fazem parte da rotina dessas comunidades. Conforme o levantamento do Instituto Locomotiva:
- 60% relatam roubo de celular na família;
- 55% apontam quebra de equipamentos de trabalho;
- 47% enfrentaram perda de renda por doença ou acidente;
- 41% vivenciaram a morte de um parente sem recursos para o funeral;
- 29% registraram roubo de carro ou moto utilizados para o trabalho.
No aspecto financeiro, 65% dos entrevistados consideram o seguro caro, mas 64% manifestam receio de pagar e não receber a indenização quando necessário. Outros 39% associam o serviço exclusivamente a pessoas de alta renda, e 38% apontam burocracia na contratação. No campo da educação financeira, 84% das principais preocupações cotidianas concentram-se nas despesas correntes, enquanto apenas 16% voltam-se para o futuro.
Estratégias de expansão e o desafio da escala
Especialistas apontam que a equação do setor envolve margens unitárias baixas e a necessidade de grande volume para sustentar as operações. Para Luís Eduardo Afonso, professor da FEA-USP, o custo de distribuição e captação de clientes de tíquete baixo representa um obstáculo relevante para a viabilidade dos negócios.
Apesar das dificuldades, algumas empresas iniciam iniciativas para adaptar a oferta. A Mapfre, por exemplo, desenvolveu produtos específicos após ouvir demandas locais, como o seguro de vida Mapfre Minha Vida e o Mapfre Meu Trampo, voltado para pequenos empreendimentos e informalidade. A companhia mantém representação em Paraisópolis para aproximar as soluções dos consumidores.
A Susep estuda alternativas para aprimorar a identificação de seguros inclusivos no mercado. Para Júlia, diretora da autarquia, a tecnologia e o uso de dados viabilizam a criação de produtos adequados a diferentes perfis de risco.
Dyogo Oliveira, presidente da CNseg, defende a incorporação do seguro ao ecossistema econômico das favelas, tratando o tema como um macronegócio estruturado em cadeia de serviços, formação e educação financeira. Com base em sua experiência prévia no Banco do Nordeste, Oliveira aponta que a expansão exige tempo e integração com a dinâmica local de geração de renda.
A distribuição também é apontada por Renato Meirelles e Gilson Rodrigues como um vetor de transformação, permitindo que moradores e empreendedores locais atuem como canais de comercialização, retendo parte da receita dentro do próprio território e conferindo maior proximidade cultural à atividade.