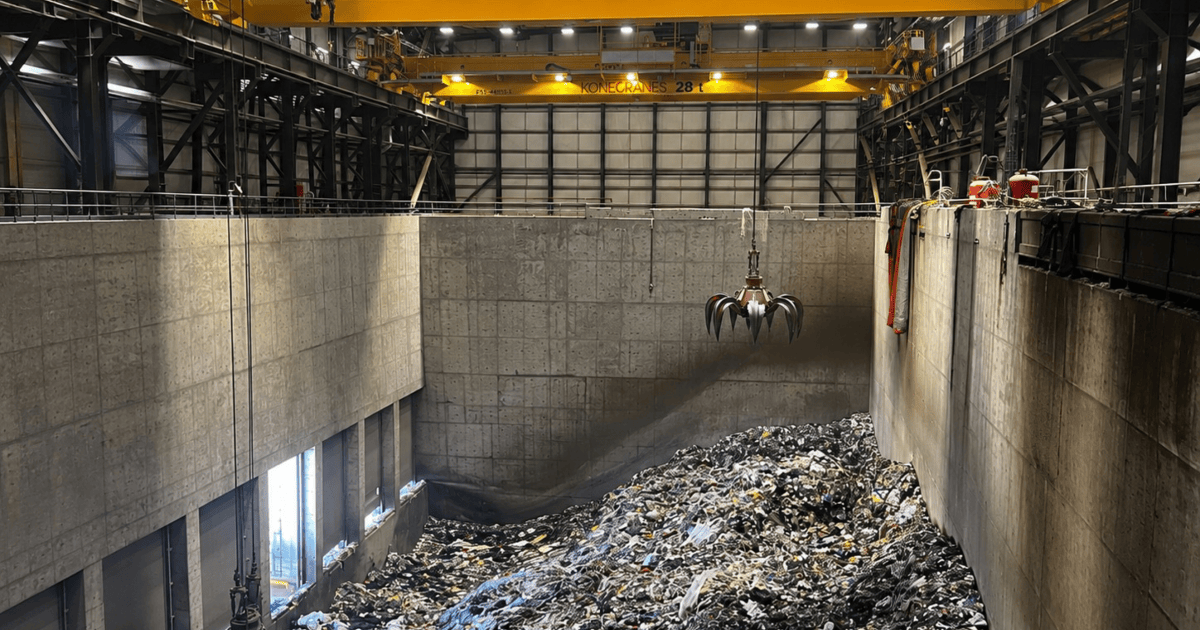
Cerca de 42% dos resíduos gerados no Brasil ainda têm como destino final aterros e lixões, cenário tradicionalmente associado ao atraso no setor de saneamento. Contudo, desde 1º de janeiro, o destino desse material passou a ter preços formados simultaneamente em três mercados regulados: energia elétrica, gás renovável e carbono.
A transição decorre de um processo de estruturação que avançou ao longo de cinco anos. Em março, a ANP concluiu o arcabouço do biometano por meio das Resoluções 995 e 996, regulamentando os CGOB (Certificados de Garantia de Origem do Biometano). A ferramenta separa a molécula do atributo ambiental, viabilizando a negociação do benefício climático de forma isolada, similar ao modelo adotado no setor elétrico para a geração renovável. No entanto, o avanço completo do mercado ainda depende de metas obrigatórias de aquisição, cuja responsabilidade cabe ao MME e ao CNPE.
De forma paralela, o Sistema Brasileiro de Comércio de Emissões teve avanços: as primeiras cadeias produtivas passarão a cumprir obrigações de medição e verificação a partir de 2027, com o setor de resíduos programado para a etapa seguinte. No Senado Federal, o projeto de lei PL 3.311/2025, que cria o Programa Nacional do Metano Zero, avançou na Comissão de Assuntos Econômicos. O país ocupa posição entre os cinco maiores emissores mundiais de metano, fazendo com que o gás liberado por aterros e pela agropecuária passe a gerar custos para quem o desperdiça e retorno financeiro para quem o captura.
Potencial e desafios do mercado
Levantamento da Abren (Associação Brasileira de Energia de Resíduos) aponta que o Brasil possui potencial para 130 usinas de recuperação energética de resíduos (UREs), somando 3,3 GW e capacidade de mobilizar até R$ 181 bilhões por meio de project finance. Atualmente, existem cerca de 400 MW em projetos em desenvolvimento. O Plano Nacional de Resíduos Sólidos (Planares) estabelece a meta de atingir aproximadamente 994 MW instalados em UREs até 2040, o que permitiria o desvio de cerca de 52% dos resíduos.
Para 2027, a previsão é que a URE Barueri, com 30 MW, se consolide como a primeira usina comercial do segmento no país. No setor de biogás, o Brasil opera mais de 1.800 plantas, com um mercado estimado em 5 bilhões de Nm³ em 2025, aproveitando apenas 5,9% de uma capacidade total avaliada em 84 bilhões de Nm³ anuais.
Especialistas apontam que a lentidão na escala do setor não está ligada à tecnologia, mas à qualidade da estruturação e a três pontos principais de atenção:
- Licenciamento ambiental: A Lei Geral do Licenciamento Ambiental, em vigor desde fevereiro, e a lei da Licença Ambiental Especial são alvos de três ações diretas de inconstitucionalidade no STF. Com contratos de 20 a 30 anos, a indefinição jurídica exige a precificação de riscos nos modelos de negócios.
- Aspectos técnicos: Em tratamentos térmicos, a aprovação ambiental depende das emissões atmosféricas, exigindo sistemas complexos de tratamento de gases que impactam diretamente o capex. Estudos de dispersão atmosférica funcionam como insumos essenciais de projeto e localização.
- Fases financeiras: As UREs combinam características de projetos de energia e obras de saneamento. A base de receita engloba a tarifa de destinação pública, a venda de energia, vapor ou resfriamento, e créditos ambientais. A bancabilidade depende da qualidade dos contratos públicos e da garantia no fornecimento de matéria-prima, destacando o papel de concessões, PPPs e consórcios intermunicipais.
O cenário evidencia que a barreira de entrada atual no setor reside na elaboração de projetos qualificados, exigindo competência interdisciplinar que abrange editais, estudos ambientais, caracterização gravimétrica e análises de fluxo de caixa.
O artigo original foi escrito por Yuri Schmitke, presidente executivo da Abren, sócio da Schmitke WTE Consultoria e da CR&Partners Advogados e professor do MBA em Energia de Resíduos do Ibmec; e por José Mateus Bichara, sócio da Atmospla e professor do MBA em Energia de Resíduos do Ibmec.