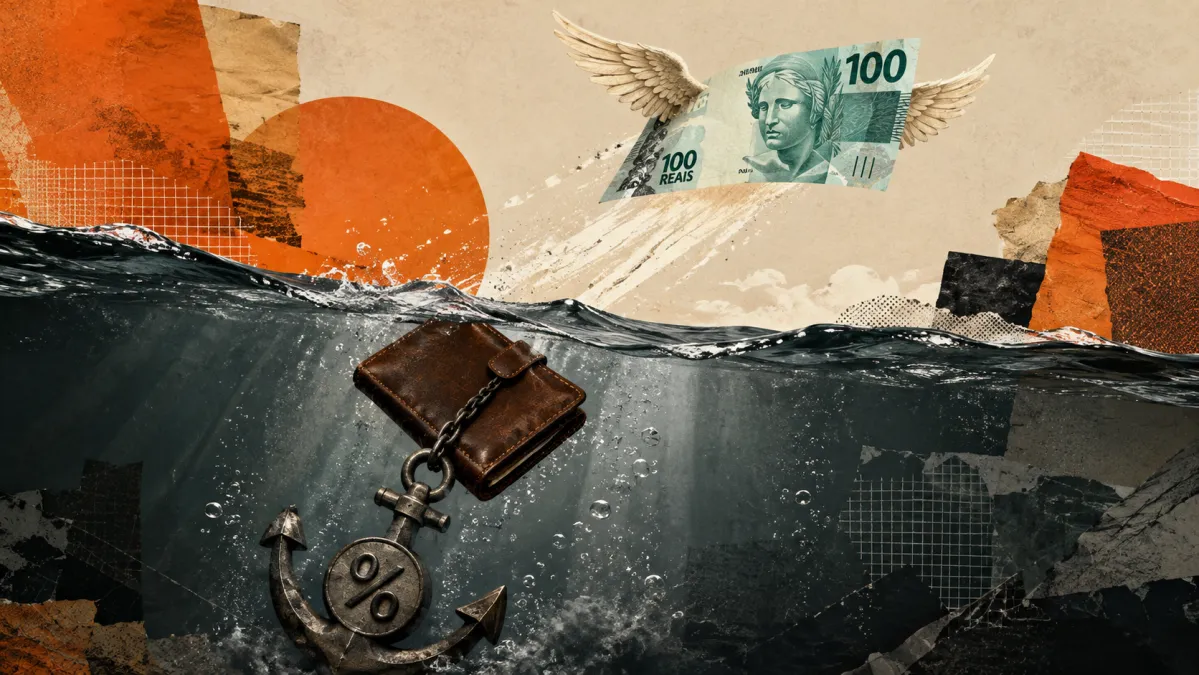
A literatura econômica demonstra que o crescimento do endividamento costuma ocorrer em períodos de taxas de juros mais baixas, que não inibem a contração de dívidas. No entanto, o cenário brasileiro atual apresenta uma contradição preocupante. Segundo o presidente do Banco Central, Gabriel Galípolo, em evento realizado na última semana, a autoridade monetária comparou a alta na concessão de crédito pelas instituições e o consequente peso no bolso da população, afirmando que “não dá para ficar contente com uma notícia de que o crédito cresceu e depois reclamar que o endividamento [também] cresceu”.
O contexto da expansão do crédito
Historicamente, quando o Banco Central reduziu a taxa Selic durante a pandemia, o custo dos empréstimos bancários diminuiu, incentivando o público a buscar crédito. Everton Gonçalves, diretor de Economia, Regulação e Produtos da ABBC (Associação Brasileira de Bancos), relembra que a forte expansão foi gestada em um momento de afrouxamento da política monetária devido aos receios da pandemia. Alex Agostini, economista-chefe da Austin Rating, ressalta que, diante de uma crise global e retração econômica, o estímulo era necessário.
Contudo, após o barateamento, veio o choque inflacionário que forçou o Banco Central a elevar os juros, que permaneceram em 13,75% por mais de um ano. Após um breve afrouxamento entre 2023 e 2024, a Selic voltou a subir, atingindo o patamar de 15% ao ano em junho de 2025. Esse encarecimento do crédito impulsionou a inadimplência no país, que, segundo métricas do BC, considera atrasos superiores a 90 dias.
Recordes históricos de inadimplência
Em julho, a inadimplência alcançou 4,88% da carteira de crédito do Sistema Financeiro Nacional, o maior nível da série histórica iniciada em março de 2011. Marcelo Fonseca, economista-chefe da CVPar Investimentos, explica que a origem do problema reside naquele período de juros excessivamente baixos, que gerou uma expansão desmedida da demanda por crédito. Além disso, o avanço de linhas emergenciais para pessoas físicas, com juros e riscos mais elevados, agravou a situação, segundo Gonçalves.
Renda X Endividamento
Focando nas operações de pessoas físicas, a inadimplência atingiu 5,81%, também recorde da série, apesar de iniciativas como o Novo Desenrola Brasil. Alex Agostini pontua que o programa recupera o canal de crédito, mas as famílias acabam se endividando novamente por questões estruturais de má distribuição de renda. “O brasileiro não tem renda, e os canais de crédito tornam-se vias para suprir essa necessidade”, conclui. Augusto Parente, da AW Capital, acrescenta que a renda não cresceu expressivamente, enquanto inflação e juros impactam o orçamento familiar. O indicador de endividamento do BC, que relaciona pagamentos de dívida e renda mensal, permanece em patamar recorde.
Riscos futuros: A onda se formando
Economistas alertam que as consequências do choque estão apenas começando. Thaís Zara, economista-chefe da 4intelligence, enfatiza que a maior preocupação está no futuro: se a desaceleração econômica e do emprego se intensificar para controlar a inflação, a capacidade de pagamento das famílias poderá se deteriorar significativamente. Fonseca observa que a demanda era sustentada pelo estímulo fiscal, mas as empresas já começam a cortar custos e ofertas, impactando o mercado de trabalho. “A onda está se formando, não quebrou ainda”, reflete.
O posicionamento dos bancos e o gargalo fiscal
A inadimplência pressionada já reflete nos balanços de grandes bancos, como o Bradesco, que reconheceu o aumento de riscos no segundo trimestre, embora afirme que a carteira cresce com segurança. Heverton Peixoto, CEO da Omni&Co, avalia que as instituições permanecem sólidas, mas o risco é que a inadimplência persistente eleve o prêmio de risco, travando o crédito produtivo.
Um dos gargalos apontados é o déficit fiscal recorrente do governo, que compete pelo crédito disponível, fenômeno conhecido como crowding-out. Isso mantém a curva de juros futura (DI) estressada, encarecendo a captação dos bancos. Marcelo Fonseca finaliza alertando que, independentemente de quem vença as próximas eleições, será necessária uma política fiscal contracionista em 2027 para evitar uma crise profunda, dada a dificuldade de resolver o endividamento com juros altos.