O Brasil alcançou, em abril de 2026, o maior patamar de endividamento das famílias desde o começo da série histórica da Peic (Pesquisa de Endividamento e Inadimplência do Consumidor), atingindo 80,9% conforme um estudo do Senado. O cenário acende alertas sobre o superendividamento no país, gerando impactos econômicos e sociais profundos para a população.
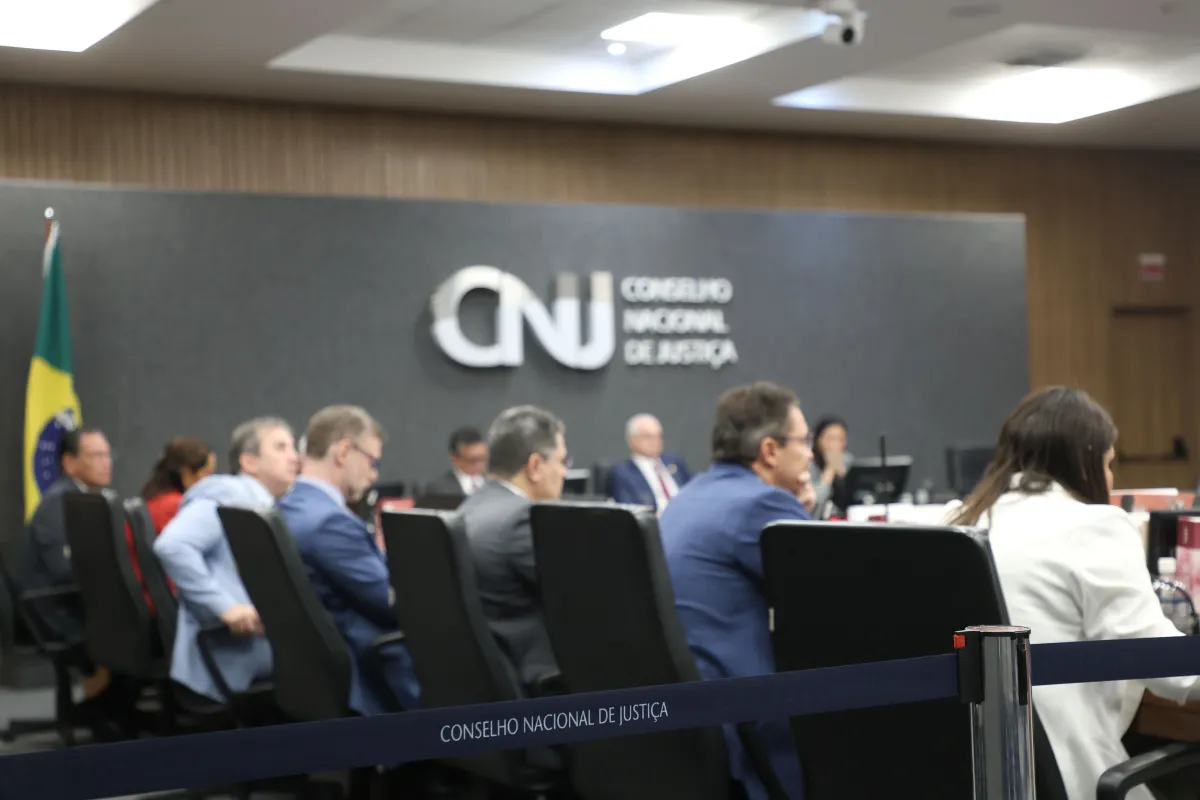
Para a desembargadora Andréa Esmeraldo, conselheira do CNJ (Conselho Nacional de Justiça) e presidente do Comitê Gestor da Conciliação, o problema possui origens diversas. Entre os fatores apontados estão a inflação, crises econômicas, a assimetria de informações, comportamentos de consumo e a ausência de uma cultura de poupança. A especialista em direito da economia ressalta que é necessário distinguir endividamento, inadimplência e superendividamento, visto que possuir uma dívida ou estar com pagamentos em atraso não significa, obrigatoriamente, estar superendividado.
O conceito de superendividamento caracteriza-se pela incapacidade do indivíduo de quitar suas dívidas sem colocar em risco o mínimo existencial, que consiste nos recursos essenciais para a própria subsistência e a de sua família. Em resposta a esse panorama, entrou em vigor em julho de 2021 a Lei nº 14.181/2021, conhecida como Lei do Superendividamento. A norma alterou o Código de Defesa do Consumidor para instituir regras de prevenção, tratar o superendividamento e revisar diretrizes para a concessão de crédito.
De acordo com o CNJ, a legislação viabiliza que o consumidor superendividado negocie débitos com múltiplos credores por meio de um único procedimento. A ferramenta possibilita a criação de um plano de pagamento alinhado à capacidade financeira do devedor, preservando o seu mínimo existencial. Segundo Andréa Esmeraldo, que também atua como desembargadora do Tribunal Regional Federal da 2ª Região (TRF2), a situação afeta de maneira mais intensa os grupos em vulnerabilidade financeira, com destaque para os idosos.
A Lei 14.181/2021 proíbe práticas como o assédio ou a pressão direcionada à contratação de crédito, especialmente em relação a consumidores idosos, doentes, analfabetos ou em situação de vulnerabilidade acentuada. A magistrada observa ainda que o problema não se restringe ao Brasil e que a pandemia de Covid-19 contribuiu para dar maior visibilidade ao fenômeno.
Para a conselheira, a legislação marca uma mudança de paradigma ao tratar o tema para além da cobrança individualizada de débitos. Os credores são convocados a participar de uma audiência de conciliação para elaborar um plano de pagamento que garanta a sobrevivência do devedor e de seus familiares. “A ideia é resgatar a dignidade do consumidor, traçar um caminho de saída e estabelecer um plano de pagamento. Cabe ao Judiciário tornar concreta essa legislação e buscar os credores para a negociação, criando um caminho para uma solução consensual”, declarou a desembargadora.
Apesar disso, Esmeraldo avalia que a resolução não deve se restringir a um novo cronograma de pagamentos. A prevenção é apontada como um dos grandes eixos da norma, extrapolando a atuação exclusiva do Judiciário. Os tribunais, conforme a especialista, podem articular parcerias com universidades para realizar iniciativas de educação financeira, buscando quebrar o padrão do problema em vez de combater apenas as consequências.
As repercussões do superendividamento ultrapassam o orçamento doméstico. Conforme pontuou a especialista, o problema atinge o indivíduo profundamente e pode provocar consequências severas, como crises familiares, desespero, violência doméstica, problemas de saúde e perda da capacidade laboral, exigindo uma abordagem humanizada do perfil do superdevedor à luz da legislação.